当 Agent 开始消费
从“帮我找”到“替我买”,Agent 怎样代表一个人进入真实交易?从商家能力、身份和授权,谈到支付与订单。
AI Native Company #06
“帮我订下周去纽约的机票。直飞,商务舱,50 万日元以内。”
Agent 已经可以搜索航班、比较时间和价格,再给出几个不错的选择。但让事情变复杂,难度徒增的是下面这句话:“可以,就买这个。”
从这一刻开始,它不再只是提供信息,而是准备代表一个人进入一笔真实交易。
从”帮我找”到”替我买”,正是我们前几篇讨论过的 授权(Authority)和 架构(Architecture)。
从选择到交易
Agent 可以判断哪班飞机更合适,也可以根据时间、价格和偏好调整选择。但当它继续走向支付和订单,系统开始进入另一个世界:价格是多少、库存是否存在、用户授权了多少、支付是否成功、订单有没有生成,都必须有确定的答案。
Agent 可以动态,交易必须确定。
一次 Agent 发起的交易,因此需要把一段自然语言里的意图,一直传递到最后的交易。从本文讨论的几个环节看,可以把它概括为:
Intent → Agent → Commerce → Identity → Authority → Payment → Transaction
这条链已经开始出现在真实的电子商务和支付基础设施里。
先让 Agent 看得懂商家
Agent 要买东西,首先要知道商家有什么。
过去商家把商品做成页面给人看。现在还要把商品、价格、库存、购物车和 Checkout 变成 Agent 能理解和调用的能力。
Shopify 正在做这件事。它通过 Catalog API 提供结构化商品信息,通过 UCP(Universal Commerce Protocol)连接 Discovery、Cart、Checkout 和 Order,再通过 MCP 等接口把这些能力开放给 Agent。开发者注册 Agent 后,可以从商品发现一路进入 Checkout。于是网站之外,开始出现另一个入口。
过去 Business Capability 主要通过 UI 服务人。现在,同一套能力也开始直接服务 Agent。商家开始变得 Agent-readable。
反过来,商家看到的到底是谁
Agent 找到商品,准备进入商家完成交易。商家看到的则是自动流量。它怎么知道对方不是爬虫、抢购 Bot,甚至攻击者? Visa 的 Trusted Agent Protocol 正在处理这个问题。经过认可的 Agent 可以在请求中携带可验证的签名,让商家验证 Agent 身份,并关联它所代表的消费者和支付信息。协议建立在 HTTP 之上,也考虑了 Agent 第一次访问、双方此前没有直接关系的场景。
过去网站看到 Bot,首先考虑怎么挡住它。现在还要多做一次判断: 这是应该挡掉的 Bot,还是带着真实购买意图而来的 Agent? 但认识这个 Agent,还不等于允许它消费。
它到底有权消费多少
回到那张 50 万日元以内的机票。这里真正的问题已经不是 Agent 会不会付款,而是:它拥有什么授权? 我们在第三篇讨论授权时,它还是一个组织和系统设计问题:Agent 可以做什么,做到什么程度,什么时候必须停下来问人。到了支付网络,这些边界不能只留在 Agent 的 Prompt 或 Policy 里。授权必须成为交易的一部分。 谁授权,授权给谁,允许做什么,金额是多少,有效到什么时候,这次行动是否仍然符合原来的意图,都需要被系统识别和验证。
Mastercard 在 9 月 30 日公布的最新 Agent Pay Trust Framework,已经把这个问题拆成 Identity、Intent、Controls、Execution、Intelligence。其中 Intelligence 把身份、用户意图、行为和欺诈信号结合起来,为银行和商家的授权判断提供更多上下文。
Mastercard 解决的是这次 Agent 行动是否仍然可信。Stripe 展示的则是另一面:已经获得的授权怎样安全地进入支付过程。 Stripe 的 Shared Payment Token 把 payment intent 与 payment processing 分开。Agent 不需要拿到用户完整的支付凭证,而是把一个受到限制的令牌传给商家。授权可以限定商家、金额和有效时间,真正的交易仍由商家原有的支付系统处理。授权到这里不再只是”允许”或”不允许”。它开始可以被表达、限制、传递和验证。
最后,还是一笔确定的交易
前面的执行方式发生了很大变化,交易的后半段还是照旧。商家确认价格和库存,支付机构完成授权,订单进入商务系统,随后是履约、或退款、客服和对账。商家继续负责自己的交易记录,金融机构继续处理支付和结算。这套体系已经开始进入实际场景。
9 月,Mastercard 与 Trip.com 展示了 TripGenie 的 Agentic Commerce:用户通过 AI Agent 搜索旅行产品,进入预订和购买流程,背后连接 Mastercard 的 Agent Suite for Merchants 与现有支付基础设施。该方案目前处于展示阶段,计划于 2027 年初分阶段推出并商用,涉及景点及附加服务等部分旅行产品。这其实也是我们上一篇文章里讨论的架构的一个具体实现。Agent 可以动态寻找路径、选择商品、调用能力。越往下进入订单、支付和结算,对确定性的要求越高。
上面的执行者变了,下面的事实和交易不能跟着变得模糊。
当 Bot 成为客户
把这些实践放在一起,我们可以看到一条新的交易链:
Intent → Agent → Commerce → Identity → Authority → Payment → Transaction
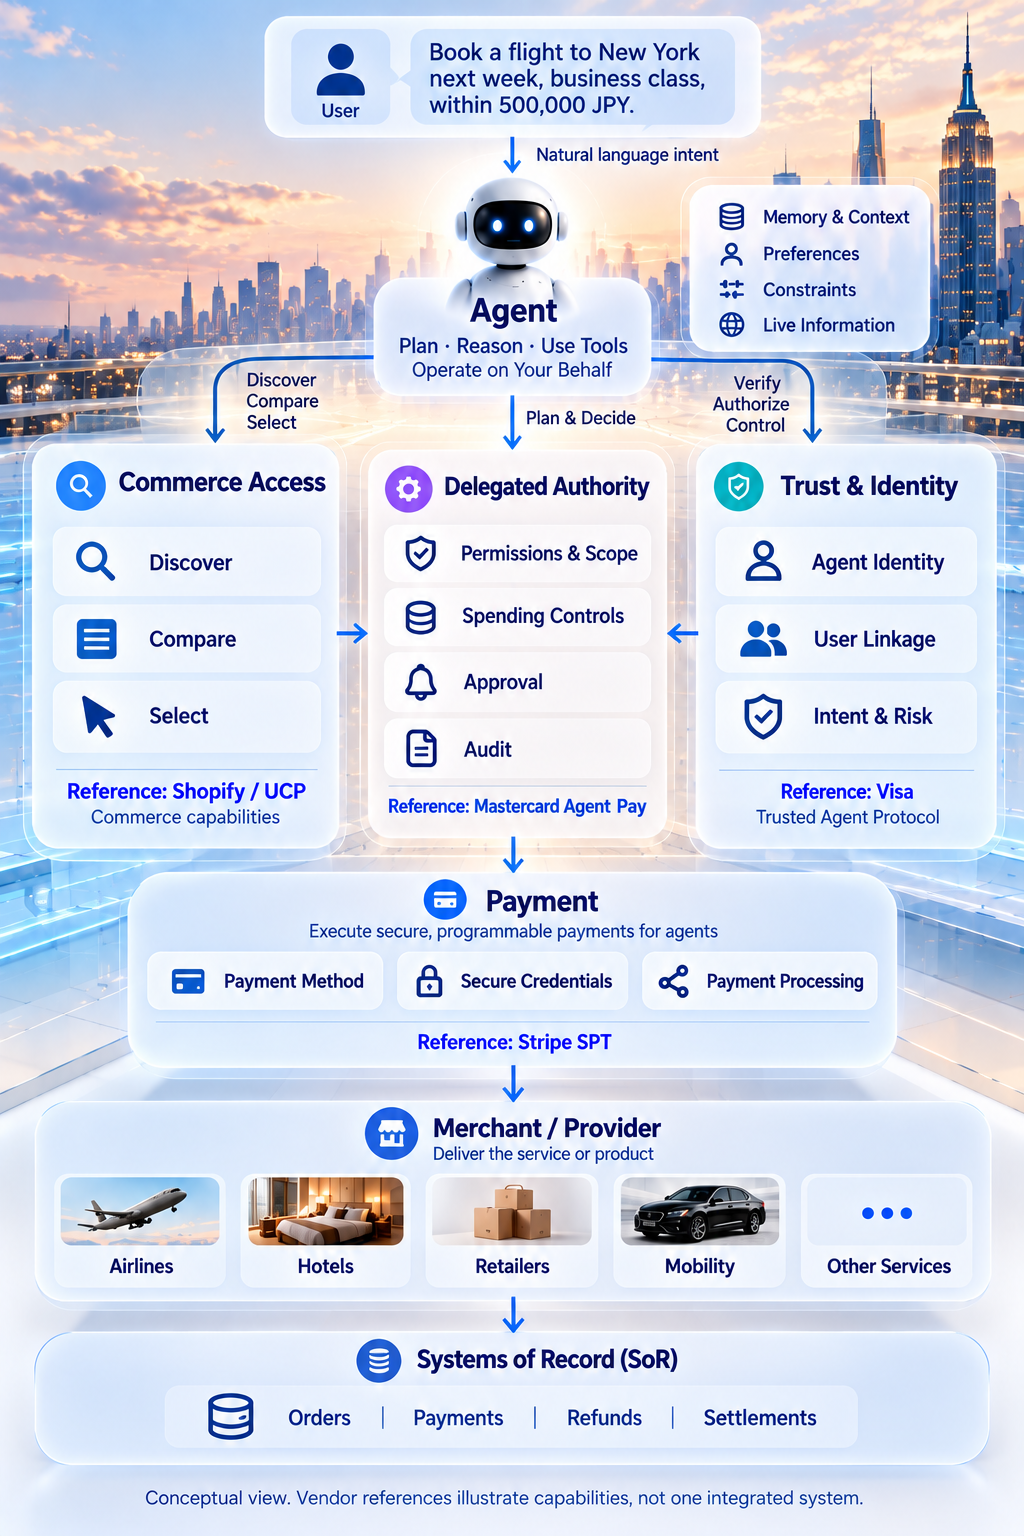
Shopify、Visa、Mastercard、Stripe 看上去是在解决不同的问题,实际上处在同一条链的不同位置。互联网花了几十年,让一个陌生消费者和一个陌生商家能够安全地交易。身份、支付、风控、清算、退款,这些基础设施今天已经自然到几乎看不见。现在 Agent 已经在介入。它带来的新问题不是机器会不会购物,而是一个机器怎样代表一个人进入交易:让商家认识它,让银行相信它,让用户限制它,也让每一次行动都能回到最初的购买意图。现在,在部分已接入的场景里,Agent 已经能从”帮我看看”,到”替我买了”。
本文配图为 AI 生成的概念示意。
参考
不想错过下一篇
新文章发布时发一封邮件到你的信箱。没有广告,可随时退订。
也可以用 RSS /rss.xml