当智能开始计费
AI 越来越经济,但企业正在发现,智能并不是一项容易管理的支出。
AI Native Company #08
2026 年 10 月,麦肯锡在《What Does AI Really Cost?》中提到一家银行:当员工可以不受约束地使用各种 AI 工具和模型时,其年度 AI 支出预测从约 300 万美元跃升至超过 2500 万美元。
这虽然只是预测,并非已经发生的费用。但它揭示了一个正在出现的问题:当 AI 从偶尔使用的助手,逐渐成为持续执行任务的 Agent,企业开始为智能的每一次工作付费,却未必知道这些支出最终带来了什么。
越来越便宜的智能,越来越复杂的账单
过去,企业购买软件,习惯按照用户数量、许可或订阅付费。预算相对容易预测。
Agent 的运行方式有所不同。
为了完成一项工作,它可能反复推理、检索资料、调用工具、访问业务系统,甚至委派任务给其他 Agent。遇到异常时,还可能重新尝试。
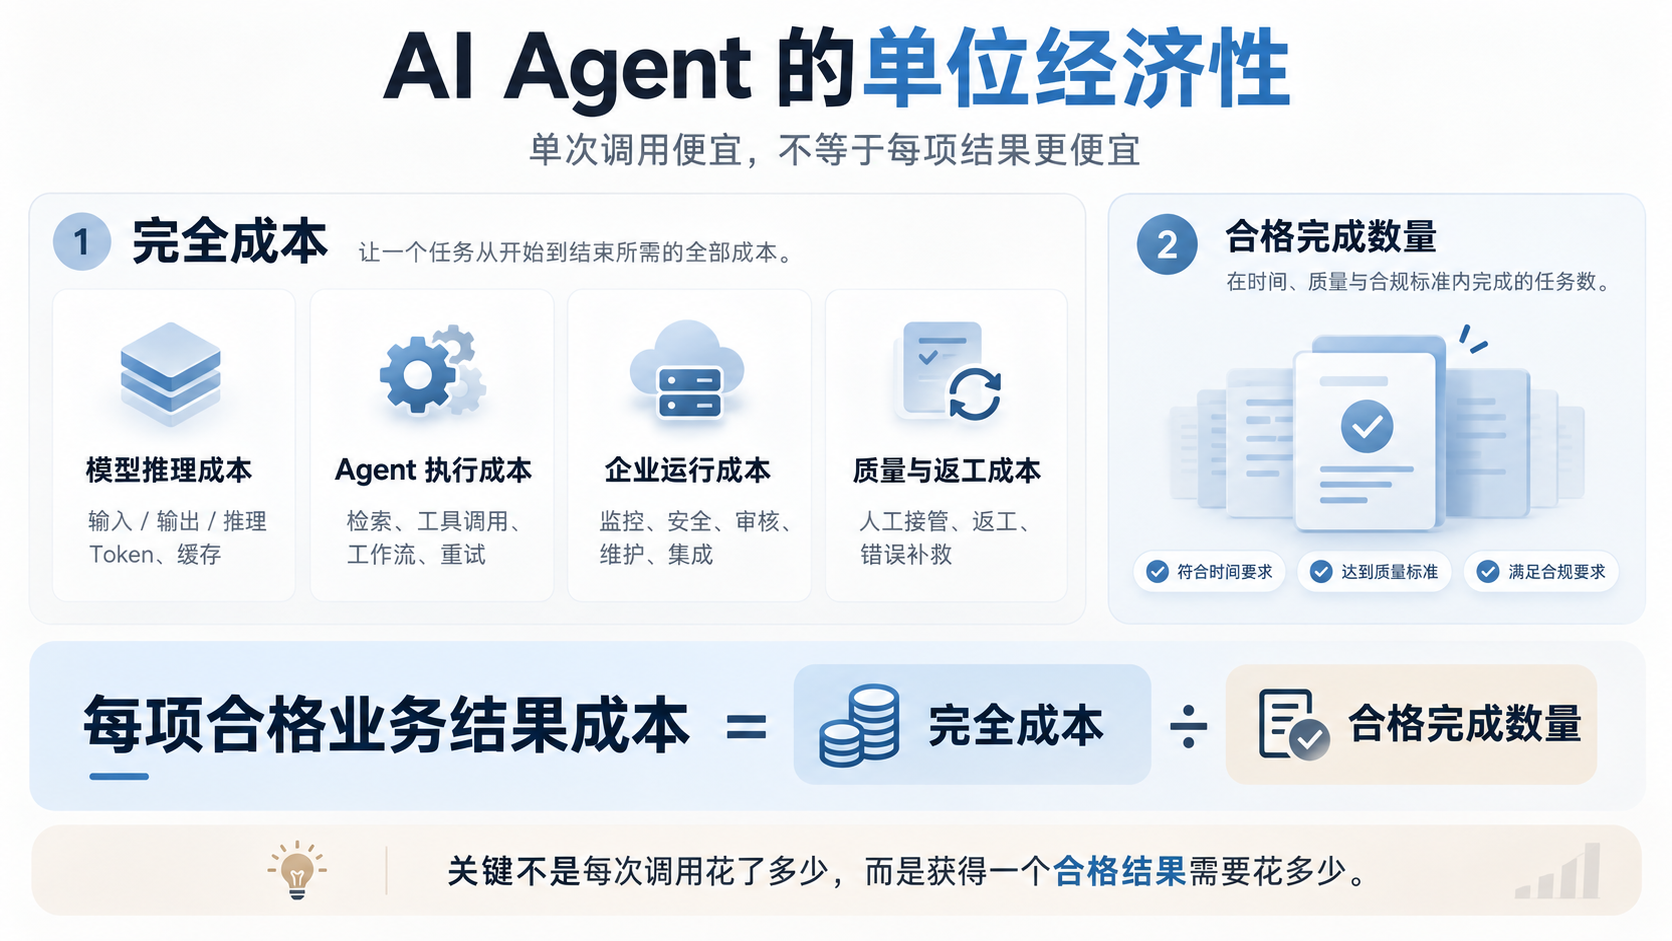
模型的 Token 单价即使持续下降,也不意味着完成一项工作的成本必然下降。任务数量、执行步骤和复杂度都可能增加。人工审核、系统集成、安全与运维,也不会因为模型便宜而消失。
问题开始从“使用 AI 要花多少钱”,延伸为“完成一项工作究竟需要消耗多少资源和费用”。
有人将算力称为新电力。两者确实都能够计量、采购和优化。但后者除了Token使用量,要复杂得多。
一次复杂推理可能避免一笔重大损失,另一次消耗同样多 Token 的执行,却可能因为错误判断而需要人工返工。
企业需要开始理解智能的单位经济性。
看得见成本,还看不清价值
这方面,企业并非从零开始。
OpenAI 和 Anthropic 已经为企业提供按项目、用户、模型等维度分析 AI 使用量与费用的能力。FinOps Foundation 的 2026 年调查显示,98% 的受访 FinOps 从业者已将 AI 支出纳入管理范围。
不过,能看清账单,不意味着能看清业务价值。
假设一家企业部署了采购 Agent。费用平台可以告诉它,Agent 调用了多少模型、消耗了多少 Token、花费了多少美元。
但真正的经营问题还在后面:
它完成了多少份采购申请?人工审核时间减少了多少?采购价格是否改善?错误订单和异常处理有没有增加?
这些答案存在于 ERP、财务和业务流程中,而不在模型账单里。
行业已经开始尝试向业务结果计费。Intercom 的 AI 客服 Fin 就提供按结果收费的模式。
但什么才算结果?客户收到回答后不再追问,可以被认定为一次解决?按预先配置的流程成功完成向人工的交接,也可能构成另一种可计费结果。
这些定义有商业上的合理性,却未必等同于企业最终希望实现的业务成果。
供应商可以定义产品交付了什么。企业仍需要自己判断,这份交付创造了多少价值。
节省了时间,然后呢?
AI 投资回报最常见的算法,是计算减少了多少人工工作,再乘以员工的小时成本。
这种方法有用,也有局限。
一名员工原来需要一小时完成的工作,现在只需要二十分钟,省下的四十分钟并不一定立即转化为财务收益。
员工是否因此承担了更多任务?企业是否缩短了交付周期?增加了收入?或者只是获得了更充裕的工作时间?
2025 年,一项覆盖 66 家企业、7137 名知识工作者的现场实验发现,积极使用生成式 AI 的员工每周处理电子邮件的时间减少了约两小时,但研究没有检测到整体工作任务结构的明显变化。
个人效率提升是真实且值得关注的,组织层面的收益却需要进一步兑现。
Klarna 的案例提供了另一个视角。该公司披露,2025 年其 AI 助手处理了约 80% 的客服聊天,并估算 AI 在 2024 年带来了 3900 万美元成本节省。
这是规模化应用的重要证据。但自动化覆盖率、估算节省金额与企业最终的净收益,仍然是不同的指标。
随着 AI 承担更多工作,企业需要衡量的价值也会超出人工替代:更高的服务能力、更短的响应时间、更好的决策,以及过去因资源不足而无法开展的业务。
其中一些可以转换为财务数字,另一些则需要较长时间才能验证。
从管理费用,到经营智能
企业已经有云成本管理、财务预算、业务绩效和流程管理的经验。AI 不需要推翻这些方法,却要求它们建立新的连接。
技术团队需要知道每个 Agent 为什么消耗资源;财务团队需要知道费用归属于哪个业务;业务负责人则需要定义什么算成功,以及成功是否值得相应投入。
这意味着成本数据必须沿着 Agent 的执行链路,最终关联到真实的业务结果。
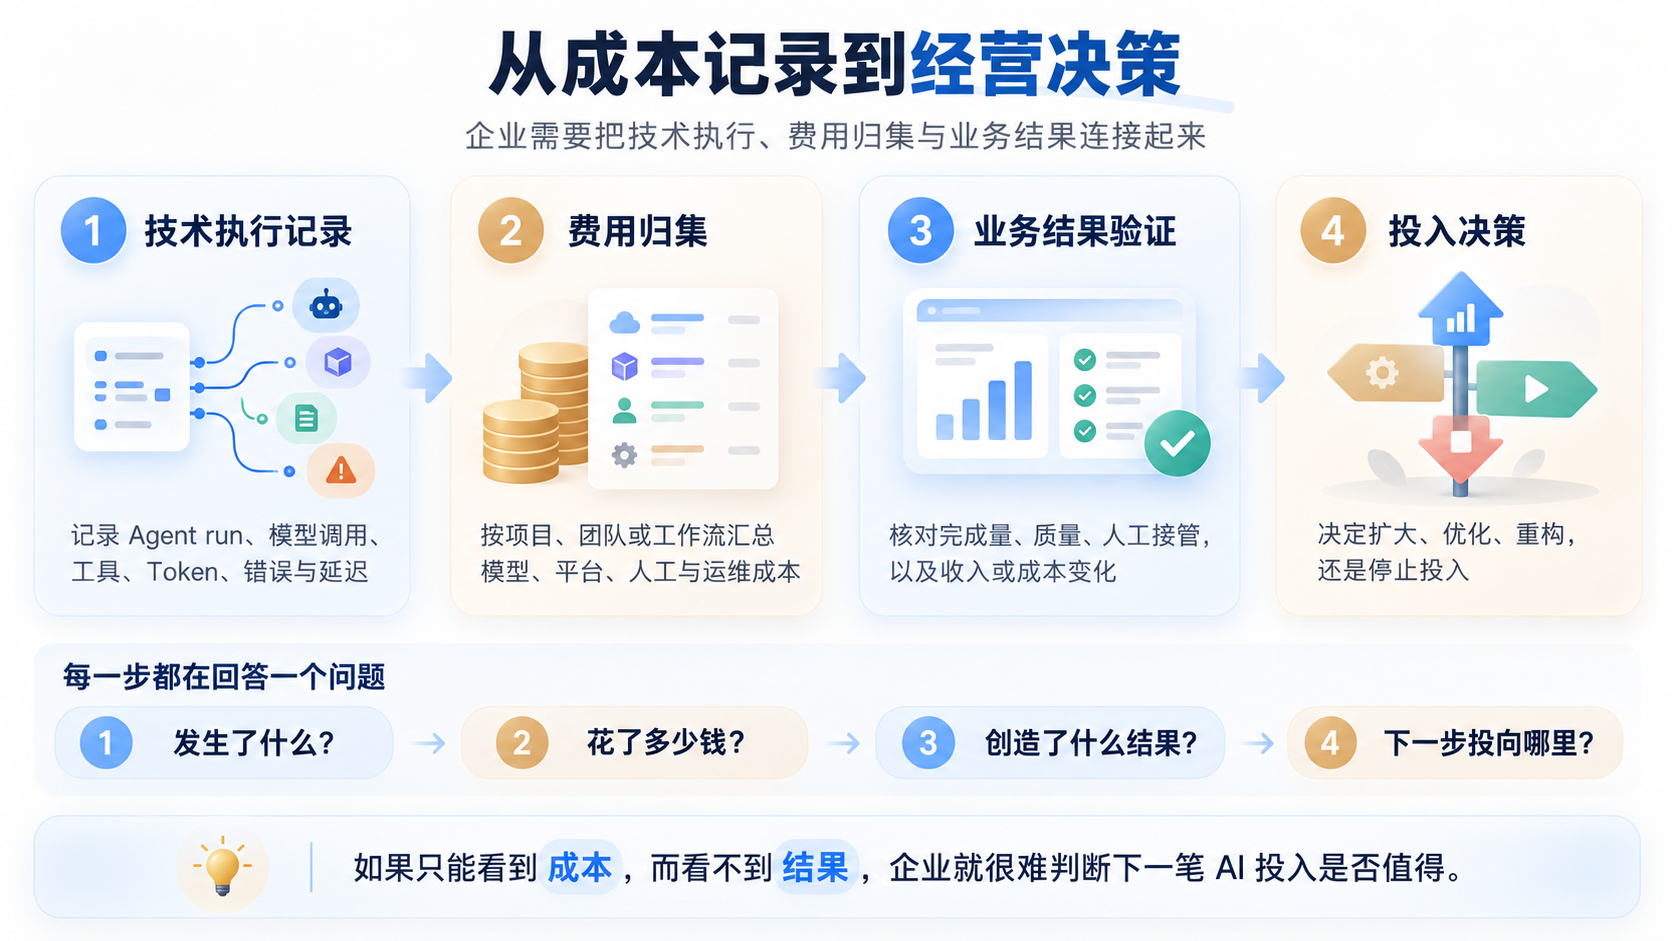
对于高频流程,企业可以观察每次合格完成任务的完全成本;对于销售、研发或风险管理,则需要根据各自目标定义不同的价值指标。
接下来才是持续优化:哪些任务值得使用更强大的模型,哪些可以使用便宜的模型或传统自动化,哪些需要人工确认?哪些 Agent 应该扩大使用,哪些应当重新设计,甚至停止投入?
FinOps 已经提供 AI 成本管理、单位经济性和业务价值衡量的方法。但把这些方法落实到不同业务,仍需要企业定义结果、连接数据并持续验证。
真正困难的,或许并不是计算智能花了多少钱,而是弄清这些支出究竟改变了什么。
当智能逐渐成为企业生产过程的一部分,成本不再只是财务部门月底收到的一张账单。它开始影响工作流设计、技术选择、业务目标和投资决策。
关键在于,企业能否持续理解智能的投入与产出,并据此作出选择。
企业不仅要学会使用智能,还要学会经营智能。
参考来源
- 麦肯锡:What does AI really cost?,2026-10-14。银行数字为年度支出预测。
- FinOps Foundation:State of FinOps 2026。98% 指受访 FinOps 从业者。
- OpenAI:Usage API 与 Cost API、Anthropic:Usage and Cost API。
- Intercom:Fin AI Agent outcomes,2026-09-23。按配置流程成功完成的人工交接与普通升级人工计费不同。
- Dillon 等:Shifting Work Patterns with Generative AI,2025 年,修订于 2025-11-13。两小时结果适用于实验后半段实际使用工具的处理组员工;多名作者任职微软,微软参与组织实验。
- Klarna:2025 年 Form 20-F。聊天覆盖率及节省金额来自公司披露与估算。
- FinOps:Unit Economics、FinOps for AI Overview。
来源核查:2026-10-30。两张正文图为概念示意,成本分类并非统一会计标准;各项费用归集时应避免重复计算。
不想错过下一篇
新文章发布时发一封邮件到你的信箱。没有广告,可随时退订。
也可以用 RSS /rss.xml